Geschatte leestijd: 13 minutes

Maar hoe werken ze precies en wat bepaalt het rendement? Ontdek de verschillende soorten obligaties, de belangrijkste risico’s en waar u op moet letten.
Als u op zoek bent naar een veelzijdige broker waarbij u in verschillende producten kunt handelen, klik dan hier.
Inhoud
Wat zijn obligaties?
Een obligatie is in essentie een lening. Wanneer u een obligatie koopt, leent u geld aan een uitgevende instelling, zoals een overheid of onderneming.
In ruil daarvoor ontvangt u doorgaans periodiek rente, de zogenoemde coupon. Aan het einde van de looptijd wordt normaal gesproken de nominale waarde terugbetaald, voor zover de uitgevende instelling aan haar betalingsverplichtingen kan voldoen.
Dat laatste is belangrijk. Een obligatie kan vooraf vastgelegde betalingen hebben, maar deze betalingen zijn niet gegarandeerd wanneer de uitgever in financiële problemen komt.
Daarin verschilt een obligatie ook fundamenteel van een aandeel. Met een aandeel wordt u mede-eigenaar van een onderneming. Een obligatie vertegenwoordigt daarentegen een schuldvordering op de uitgever.
De koersen worden vaak uitgedrukt in een percentage (bijvoorbeeld 105%) van de nominale waarde. Als de koers exact gelijk is aan de nominale waarde dan is deze 100%, dit ook wel ‘a pari’ genoemd. De obligatie is onder pari als de beurskoers onder de 100% is, en boven pari als deze boven de 100% noteert. Aan het einde van de looptijd noteert een obligatie altijd a pari (100%).
Belangrijkste kenmerken van obligaties
Wie in obligaties wil beleggen, krijgt te maken met verschillende begrippen. We lichten ze hieronder toe.
- Looptijd
De looptijd bepaalt wanneer de obligatie in principe wordt afgelost. Er bestaan obligaties met looptijden van enkele maanden tot tientallen jaren. De resterende looptijd is bovendien van invloed op het renterisico. Langlopende obligaties reageren doorgaans sterker op veranderingen in de marktrente dan kortlopende obligaties. - Coupon
De coupon is de rentevergoeding die de uitgever periodiek betaalt. Bij een obligatie met een nominale waarde van €1.000 en een jaarlijkse coupon van 4% bedraagt de couponbetaling bijvoorbeeld €40 per jaar. Een coupon van 4% betekent echter niet automatisch dat het rendement voor de belegger eveneens 4% bedraagt. Dat komt doordat een obligatie boven of onder de nominale waarde kan worden gekocht. - Nominale waarde
De nominale waarde is het bedrag waarover de coupon doorgaans wordt berekend en dat bij aflossing in principe wordt terugbetaald. De marktprijs kan hiervan afwijken. Een obligatie met een nominale waarde van €1.000 kan bijvoorbeeld voor €950 of €1.050 worden verhandeld. - Rendement
Om verschillende obligaties met elkaar te vergelijken, is daarom niet alleen de coupon relevant, maar vooral het rendement. Een veelgebruikte maatstaf is de yield to maturity: het verwachte rendement wanneer een obligatie tegen de huidige marktprijs wordt gekocht en tot de vervaldatum wordt aangehouden, waarbij onder meer rekening wordt gehouden met couponbetalingen en het verschil tussen aankoopprijs en aflossingswaarde.Ook deze maatstaf is gebaseerd op aannames en vormt geen garantie voor het daadwerkelijk behaalde rendement.
Waarom veranderen obligatiekoersen als de rente verandert?
De marktrente is een van de belangrijkste factoren voor obligatiekoersen.
Stel dat een bestaande obligatie jaarlijks een coupon van 2% betaalt. Wanneer nieuw uitgegeven vergelijkbare obligaties inmiddels een hoger rendement bieden, wordt de bestaande obligatie relatief minder aantrekkelijk. De marktprijs kan dan dalen.
Andersom kunnen bestaande obligaties met een relatief hoge coupon aantrekkelijker worden wanneer de marktrente daalt. Daarom geldt in het algemeen:
Stijgende marktrente → druk op bestaande obligatiekoersen.
Dalende marktrente → steun voor bestaande obligatiekoersen.
De gevoeligheid voor renteveranderingen is doorgaans groter bij obligaties met een langere looptijd en duration.
Wat is duration bij obligaties?
Niet iedere obligatie reageert even sterk op een verandering van de marktrente. Duration is een maatstaf die inzicht geeft in de rentegevoeligheid van een obligatie. Over het algemeen geldt: hoe hoger de duration, hoe sterker de koers van een obligatie reageert op een verandering van de rente.
Een obligatie met een modified duration van 5 zal bijvoorbeeld bij een rentestijging van 1 procentpunt naar verwachting ongeveer 5% in waarde dalen. Bij een rentedaling van 1 procentpunt zou de koers bij benadering met 5% stijgen. Dit is een vereenvoudigde benadering; in werkelijkheid is de relatie tussen rente en obligatiekoers niet volledig lineair.
Die kromming wordt convexiteit (convexity) genoemd. Convexiteit wordt vooral relevant bij grotere rentebewegingen en geeft aan in hoeverre de werkelijke koersreactie afwijkt van de schatting op basis van duration alleen.
Duration wordt onder andere beïnvloed door de resterende looptijd, coupon en het actuele rendement van een obligatie. Een lange looptijd betekent daarom niet automatisch dezelfde rentegevoeligheid: twee obligaties met dezelfde vervaldatum kunnen een verschillende duration hebben.
Wat bepaalt het rendement van obligaties?
Het rendement van een obligatie wordt door verschillende factoren bepaald. Een belangrijke factor is de marktrente. Wanneer de rente op de markt stijgt, worden nieuwe obligaties doorgaans aantrekkelijker. Bestaande obligaties met een lagere rente kunnen daardoor in waarde dalen. Bij een dalende marktrente gebeurt doorgaans het omgekeerde. Wie een obligatie voor de vervaldag verkoopt, kan hierdoor een koerswinst of -verlies realiseren.
Een tweede belangrijke factor is de kredietwaardigheid van de uitgever. Hoe groter het risico dat de lening niet volledig wordt terugbetaald, hoe hoger het rendement dat beleggers doorgaans eisen. Ratingbureaus zoals Standard & Poor’s, Moody’s en Fitch beoordelen de kredietwaardigheid met ratings. Bij Standard & Poor’s en Fitch worden AAA, AA, A en BBB beschouwd investment-grade. Vanaf BB spreken we doorgaans over high yield, waarbij het kredietrisico groter is.
De looptijd speelt eveneens een belangrijke rol. Beleggers vragen doorgaans een hogere vergoeding wanneer ze hun geld voor een langere periode uitlenen. Langlopende obligaties zijn bovendien vaak gevoeliger voor veranderingen in de marktrente.
Ook de inflatieverwachtingen, liquiditeit en de algemene economische omstandigheden hebben invloed op het rendement. Wanneer beleggers een hogere inflatie verwachten, zullen ze doorgaans een hogere rente verlangen om het verlies aan koopkracht te compenseren. Het uiteindelijke rendement van een obligatie is daardoor het resultaat van verschillende factoren die voortdurend op elkaar inspelen.
Verschillende manieren om rendement te bekijken
Bij obligaties kan rendement op verschillende manieren worden weergegeven. Daarom is het belangrijk om niet alleen naar de coupon te kijken.
De current yield vergelijkt de jaarlijkse couponbetaling met de actuele marktprijs van de obligatie. Wanneer een obligatie met een nominale waarde van €1.000 jaarlijks €40 coupon betaalt, maar op de markt €950 kost, ligt de current yield hoger dan de couponrente van 4%.
Een uitgebreidere maatstaf is de yield to maturity (YTM). Deze geeft een indicatie van het rendement wanneer een obligatie tegen de huidige marktprijs wordt gekocht en tot de vervaldatum wordt aangehouden. Daarbij wordt niet alleen rekening gehouden met de couponbetalingen, maar ook met het verschil tussen de aankoopprijs en de aflossingswaarde.
De yield to maturity is gebaseerd op verschillende aannames en vormt daarom geen garantie voor het daadwerkelijk behaalde rendement.
Obligaties in het huidige renteklimaat
Na jaren waarin zeer lage en soms zelfs negatieve rentes het obligatielandschap bepaalden, is de situatie de afgelopen jaren sterk veranderd.
In september 2026 verhoogde de Europese Centrale Bank haar belangrijkste rentetarieven met 25 basispunten. De depositorente kwam daarmee op 2,50%. Tegelijkertijd liep volgens de flashraming van Eurostat de inflatie in de eurozone in september op naar 3,8%.
Ook in de Verenigde Staten blijft de renteomgeving belangrijk voor obligatiebeleggers. De Federal Reserve bracht de federal-funds-target range in september 2026 naar 3,75–4,00%.
Deze ontwikkelingen illustreren waarom obligatiebeleggers niet uitsluitend naar de coupon moeten kijken. Verwachtingen rond inflatie, economische groei en toekomstige beslissingen van centrale banken kunnen grote invloed hebben op obligatierendementen en -koersen.
Ook de vorm van de rentecurve is relevant. Verschillen tussen korte en lange rentes kunnen informatie geven over marktverwachtingen, maar veranderen voortdurend.
Wat vertelt de rentecurve?
De rentecurve, ook wel yield curve, laat zien welke rendementen de obligatiemarkt biedt voor verschillende looptijden. Bij een normale rentecurve ligt het rendement op langlopende obligaties doorgaans hoger dan op kortlopende obligaties. De curve kan echter ook vlak of invers zijn, waarbij korte looptijden een vergelijkbaar of zelfs hoger rendement bieden dan langere looptijden.
De vorm van de rentecurve verandert voortdurend en wordt onder andere beïnvloed door verwachtingen over economische groei, inflatie en het toekomstige rentebeleid van centrale banken. Voor obligatiebeleggers is de rentecurve daarom relevant bij de keuze tussen verschillende looptijden.
Soorten obligaties
Er bestaan veel verschillende soorten obligaties. Iedere categorie heeft eigen kenmerken en risico’s.
Staatsobligaties
Staatsobligaties worden uitgegeven door nationale overheden om hun financieringsbehoefte te dekken.
Obligaties van kredietwaardige landen worden vaak als relatief defensief beschouwd, maar staatsobligaties zijn niet risicoloos. De kredietwaardigheid verschilt per land en ook rente-, inflatie- en liquiditeitsrisico kunnen invloed hebben op de waarde.
Voor buitenlandse staatsobligaties komt daar voor Nederlandse beleggers mogelijk valutarisico bij.
Amerikaanse staatsobligaties
Amerikaanse staatsobligaties, oftewel US Treasuries, vormen een van de grootste obligatiemarkten ter wereld.
Er wordt doorgaans onderscheid gemaakt tussen:
- Treasury Bills (T-bills): kortlopende schuldinstrumenten;
- Treasury Notes (T-notes): doorgaans looptijden van 2 tot 10 jaar;
- Treasury Bonds (T-bonds): langlopende Amerikaanse staatsobligaties.
Voor een belegger die zijn vermogen in euro’s beoordeelt, is bij US Treasuries het USD/EUR-valutarisico belangrijk. Zelfs wanneer een Amerikaanse staatsobligatie in dollars een positief rendement oplevert, kan een daling van de dollar tegenover de euro het rendement omgerekend naar euro’s verminderen of zelfs tenietdoen. Een stijgende dollar kan juist het tegenovergestelde effect hebben.
Bedrijfsobligaties
Bedrijfsobligaties worden uitgegeven door ondernemingen. Bedrijven kunnen hiermee bijvoorbeeld investeringen financieren, overnames bekostigen of bestaande schulden herfinancieren.
Bedrijfsobligaties bieden doorgaans een hoger rendement dan staatsobligaties met een vergelijkbare looptijd wanneer beleggers compensatie verlangen voor het hogere kredietrisico.
Dat verschil in rendement wordt vaak de credit spread genoemd.
Investment-grade- en high-yieldobligaties
Obligaties met een relatief hoge kredietrating worden doorgaans aangeduid als investment grade.
High-yieldobligaties hebben een lagere kredietrating. Beleggers verlangen hiervoor doorgaans een hoger rendement vanwege het grotere kredietrisico.
Een hoger rendement gaat hier dus samen met een hoger risico en mag niet simpelweg worden gezien als extra opbrengst.
Inflatiegekoppelde obligaties
Inflatiegekoppelde obligaties zijn ontworpen om beleggers gedeeltelijk te beschermen tegen inflatie.
Bij dergelijke obligaties worden bepaalde betalingen gekoppeld aan een inflatiemaatstaf. Een bekend voorbeeld zijn de Amerikaanse Treasury Inflation-Protected Securities (TIPS).
Ook deze obligaties kunnen echter in marktwaarde dalen, bijvoorbeeld wanneer de reële rente stijgt.
Converteerbare obligaties
Converteerbare obligaties combineren eigenschappen van obligaties en aandelen.
Naast de obligatiecomponent heeft de belegger onder bepaalde voorwaarden het recht om de obligatie om te zetten in aandelen van de onderneming.
Hierdoor kan de waarde mede worden beïnvloed door de aandelenkoers. De structuur en waardering zijn daardoor complexer dan bij een traditionele obligatie.
Nulcouponobligaties
Nulcouponobligaties betalen geen periodieke coupon.
Ze worden doorgaans beneden hun aflossingswaarde gekocht. Het verschil tussen aankoopprijs en aflossingswaarde vormt vervolgens het rendement.
Door het ontbreken van tussentijdse couponbetalingen kunnen nulcouponobligaties relatief sterk reageren op renteveranderingen.
Welke risico’s hebben obligaties?
Obligaties worden regelmatig als defensiever alternatief voor aandelen genoemd. Dat betekent uiteraard niet dat obligaties geen risico’s kennen. De belangrijkste risico’s zijn:
- Renterisico: wanneer de marktrente stijgt, kan de marktwaarde van bestaande obligaties dalen. Dit risico is doorgaans groter bij een hogere duration.
- Kredietrisico: de uitgever kan mogelijk niet in staat zijn om rente en/of hoofdsom volledig terug te betalen.
- Inflatierisico: inflatie kan de reële waarde van toekomstige betalingen verminderen.
- Liquiditeitsrisico: sommige obligaties zijn beperkt verhandelbaar. Daardoor kan het lastig zijn om een positie snel tegen een gewenste prijs te verkopen.
- Valutarisico: bij obligaties die in een andere valuta noteren, kunnen wisselkoersbewegingen het uiteindelijke rendement in euro’s sterk beïnvloeden.
- Herbeleggingsrisico: ontvangen coupons kunnen mogelijk slechts tegen een lagere rente opnieuw worden belegd.
- Vervroegde-aflossingsrisico: bepaalde obligaties kunnen onder voorwaarden eerder door de uitgever worden afgelost, waardoor de verwachte toekomstige inkomsten veranderen.
Individuele obligatie of obligatie-ETF?
Beleggers kunnen rechtstreeks individuele obligaties kopen, maar ook via een obligatie-ETF blootstelling krijgen aan de obligatiemarkt.
Bij een individuele obligatie zijn onder meer de coupon, vervaldatum en aflossingsvoorwaarden vooraf bepaald. Wanneer de obligatie tot de vervaldatum wordt aangehouden, is het verloop daardoor anders dan bij een obligatiefonds of ETF.
Een obligatie-ETF bezit doorgaans een portefeuille van meerdere obligaties en heeft meestal geen vaste datum waarop de belegger zijn oorspronkelijke inleg terugkrijgt. De samenstelling van de portefeuille wordt voortdurend aangepast.
Een ETF kan spreiding en betere verhandelbaarheid bieden, maar kent daarnaast onder meer marktrisico, trackingverschillen en fondskosten. De twee instrumenten zijn daarom niet zonder meer uitwisselbaar.
Obligaties verhandelen via LYNX
Via LYNX krijgen beleggers toegang tot een breed scala aan obligaties, waaronder Amerikaanse staatsobligaties, andere staatsobligaties en bedrijfsobligaties.
Voor beleggers die zelf obligaties willen selecteren, biedt Trader Workstation (TWS) een Bond Scanner. Daarmee kunnen obligaties onder andere worden gezocht en gefilterd op criteria zoals:
- type obligatie;
- looptijd;
- kredietrating;
- rendement.
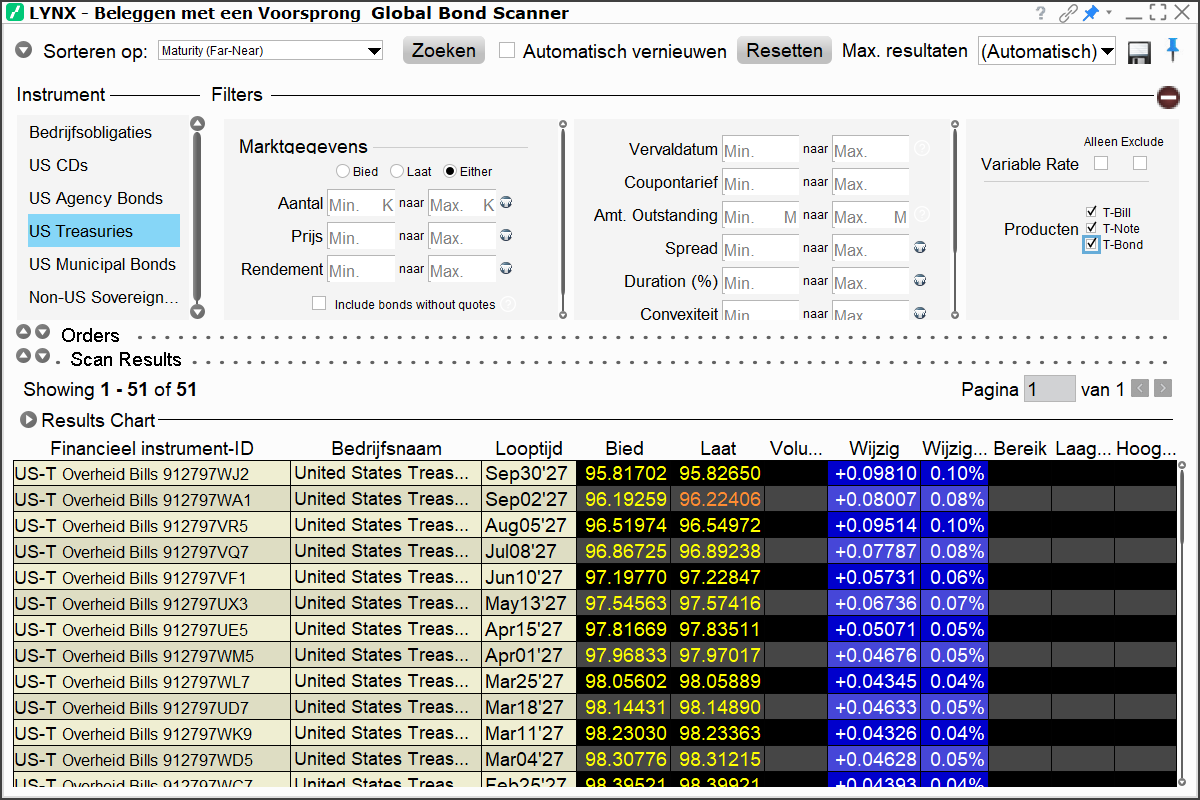
Zo kan een belegger bijvoorbeeld specifiek zoeken binnen US Treasuries, staatsobligaties van andere landen of bedrijfsobligaties.
Wie al weet welke obligatie hij zoekt, kan in het handelsplatform onder andere zoeken op naam, ticker of ISIN-code.
Obligaties zijn via LYNX momenteel verhandelbaar in Trader Workstation en de LYNX Trading App.
Houd rekening met minimale ordergroottes en liquiditeit
De obligatiemarkt werkt anders dan de aandelenmarkt. Afhankelijk van de obligatie kan de minimale ordergrootte uiteenlopen. Sommige obligaties kennen relatief hoge minimale nominale bedragen.
Ook de liquiditeit verschilt sterk. Bij minder liquide obligaties kan een order langer openstaan en kunnen bied- en laatprijzen sterk uiteenlopen. Een marketorder kan daardoor tegen een minder gunstige prijs worden uitgevoerd dan verwacht.
Juist daarom kunnen de zoek- en analysemogelijkheden van TWS nuttig zijn voor beleggers die verschillende obligaties, looptijden en rendementen met elkaar willen vergelijken voordat zij een order plaatsen.
Houd rekening met opgelopen rente
Wie een obligatie tussen twee coupondata koopt, kan naast de marktwaarde van de obligatie ook te maken krijgen met opgelopen rente, ook wel accrued interest genoemd.
De verkoper heeft de obligatie sinds de vorige couponbetaling een bepaalde periode aangehouden en heeft daardoor als het ware al een deel van de volgende coupon opgebouwd. Bij de transactie wordt dit deel doorgaans door de koper aan de verkoper vergoed.
Hierdoor kan het bedrag dat uiteindelijk voor een obligatie wordt afgerekend afwijken van wat een belegger op basis van alleen de weergegeven obligatiekoers verwacht. Het is daarom belangrijk om vóór het plaatsen van een order niet alleen naar de koers, maar ook naar de totale transactiewaarde te kijken.
Amerikaanse staatsobligaties via LYNX
Voor beleggers die specifiek naar Amerikaanse staatsobligaties kijken, kan in de Bond Scanner binnen TWS rechtstreeks worden gekozen voor US Treasuries.
Vervolgens kunnen verschillende criteria worden ingesteld om het aanbod verder te verfijnen.
Via LYNX zijn daarnaast andere manieren beschikbaar om blootstelling aan de Amerikaanse obligatiemarkt te verkrijgen, waaronder bepaalde obligatie-ETF’s en futures.
Deze instrumenten werken echter fundamenteel anders dan het rechtstreeks kopen van een staatsobligatie. Vooral futures kennen door hun hefboomwerking aanzienlijk andere en grotere risico’s.
Conclusie
Obligaties kunnen verschillende functies binnen een portefeuille vervullen. Ze kunnen periodieke inkomsten genereren, worden gebruikt om het risico over verschillende activaklassen te spreiden of dienen om blootstelling aan specifieke rente- en kredietmarkten op te bouwen.
Maar obligaties zijn geen risicoloos alternatief voor aandelen. De coupon vertelt slechts een deel van het verhaal. Voor een goede beoordeling zijn onder andere het actuele rendement, de looptijd, duration, kredietwaardigheid, liquiditeit, inflatie en eventuele valuta-exposure van belang.
Via LYNX kunnen beleggers verschillende soorten obligaties zoeken en verhandelen. Met de Bond Scanner in Trader Workstation kunnen zij het beschikbare aanbod onder andere filteren op looptijd, rating en rendement en individuele obligaties opzoeken via bijvoorbeeld ticker of ISIN.